「正味財産は収入と支出だけ、何月分かで決める」と覚えるのがおすすめ!
この記事は、マンション管理士(マン管)を受ける人に向けて、マン管で毎年出る決算と予算の問題を、あおい先生と、不動産会社に入ったばかりのけんたさんの会話で、実際の表を見ながらやさしく解説します。
同じ内容は、約9分の動画でも紹介しています(目次のすぐ下)。
動画で学ぶ|マン管の決算(約9分)
会計編の発展の回(マン管だけ)の動画です。あおい先生とけんたさんの会話で、正味財産が変わる取引・変わらない取引、収支報告書と貸借対照表のつながり、比較収支報告書の空いた金額の出し方、残高証明書とずれる原因、収支予算案のひっかけを、マン管の令和2〜7年度の過去問で確認できます。仕訳や貸借対照表の基本は、管業・マン管の会計編 第1〜3回で解説しています。
▼ 読んで学びたい人は、このまま下へ
過去問の数字で、正味財産と収支報告書を表にして解説しています。
正味財産とは|変わるのはその年度の収入と支出だけ
正味財産=資産−負債
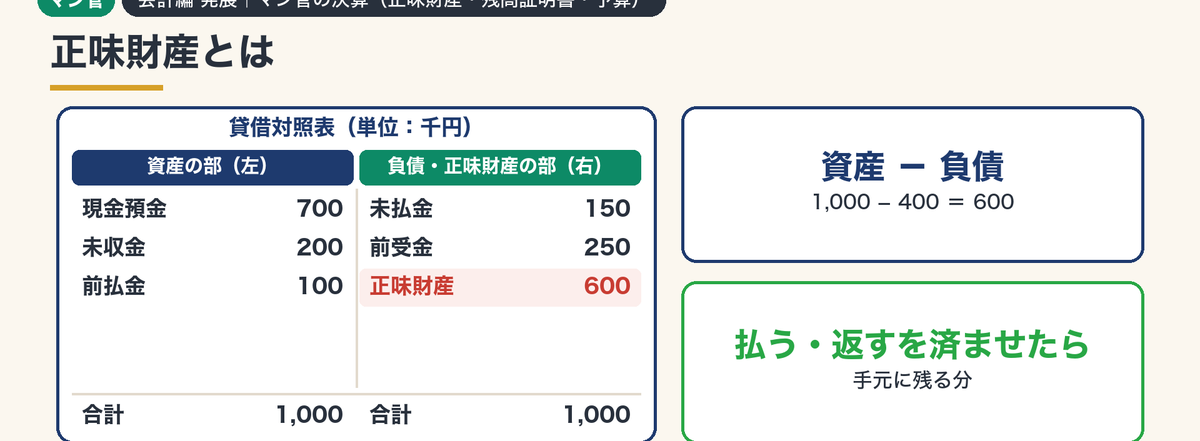
正味財産=資産−負債
| 資産の部(左) | 千円 | 負債・正味財産の部(右) | 千円 |
|---|---|---|---|
| 現金預金 | 700 | 未払金 | 150 |
| 未収金 | 200 | 前受金 | 250 |
| 前払金 | 100 | 正味財産 | 600 |
| 合計 | 1,000 | 合計 | 1,000 |
※説明のための例。マン管では管業の「未収入金」を「未収金」と書きます。
解くルールは1つ
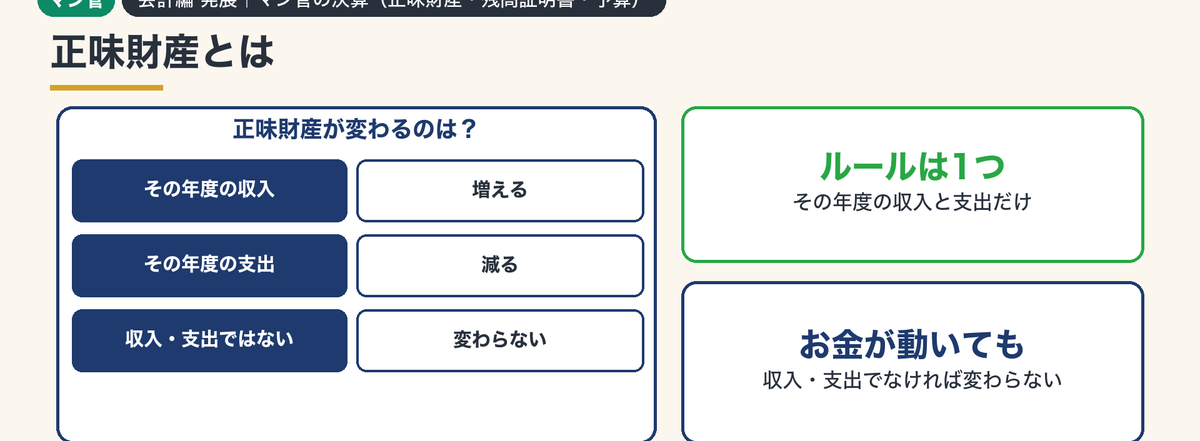
ルールは1つ
これは発生主義(お金が動いた日ではなく、何月の分かで収入や費用を決める考え方)で処理しているからです。仕訳の基本は会計編 第1回で解説しています。
こちらもCHECK
-
-
管理組合の仕訳と発生主義をやさしく解説|来月分は前受金・工事は終わった月【管業攻略ノート】
続きを見る
正味財産が変わる?変わらない?|何月分のお金かで決める
3月に4月分の管理費が入金された
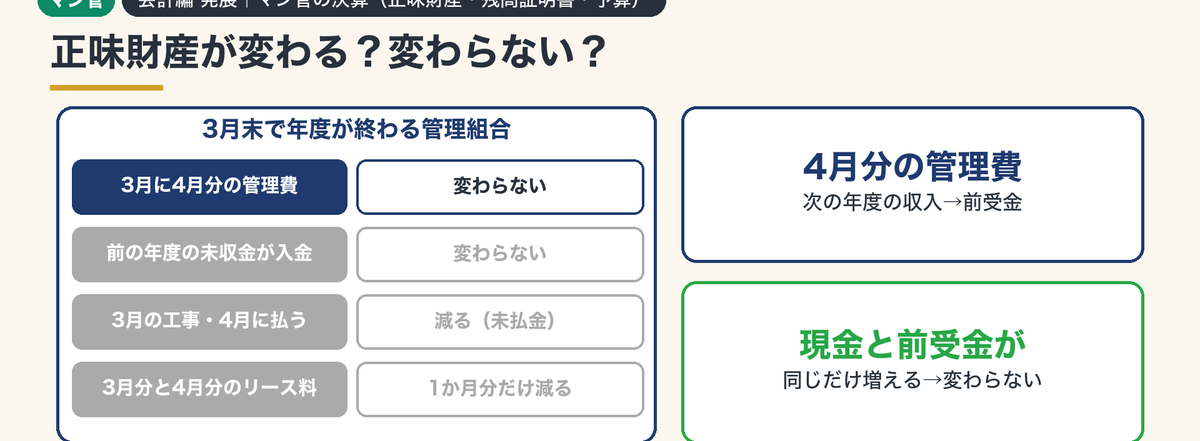
4月分は前受金=変わらない
前の年度の未収金が入金された
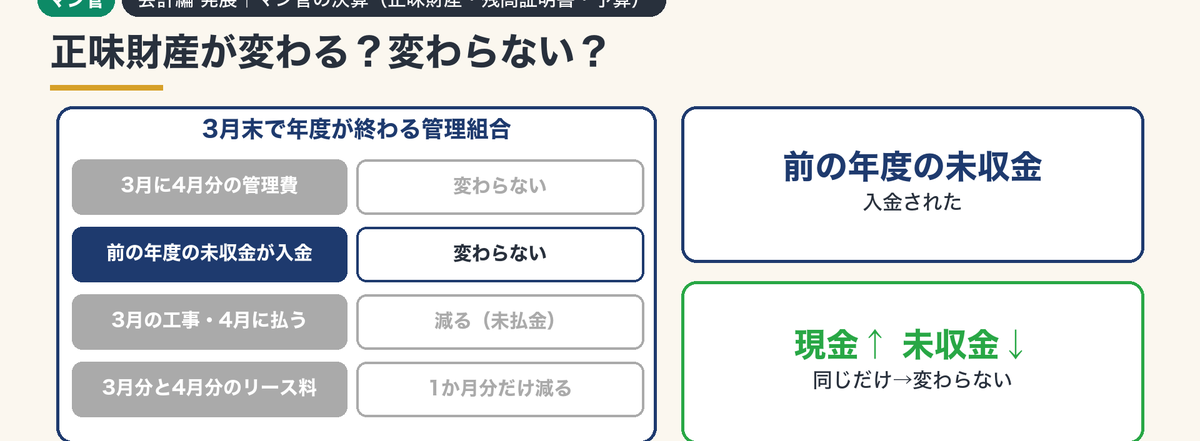
未収金の入金=変わらない
3月に終わった工事を4月に払う
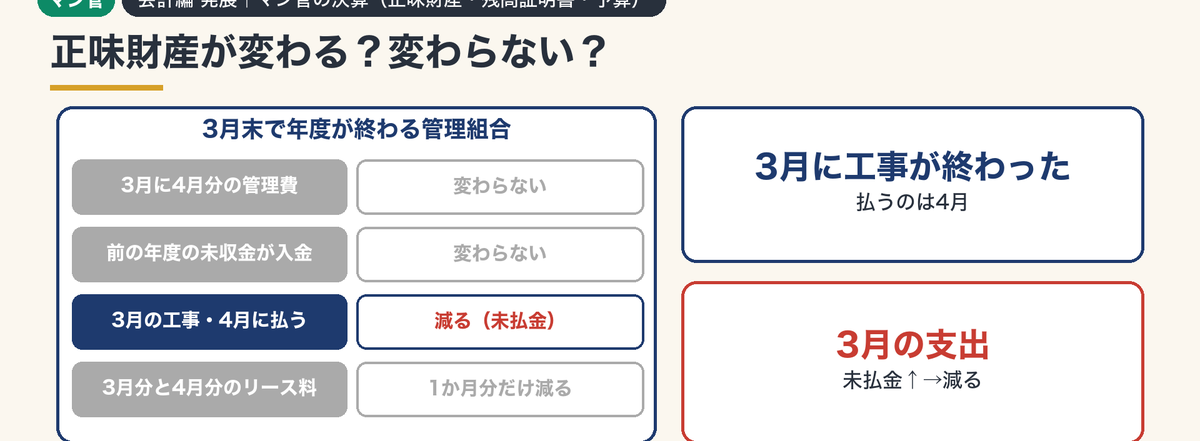
3月の支出=減る
3月分と4月分のリース料をまとめて払った
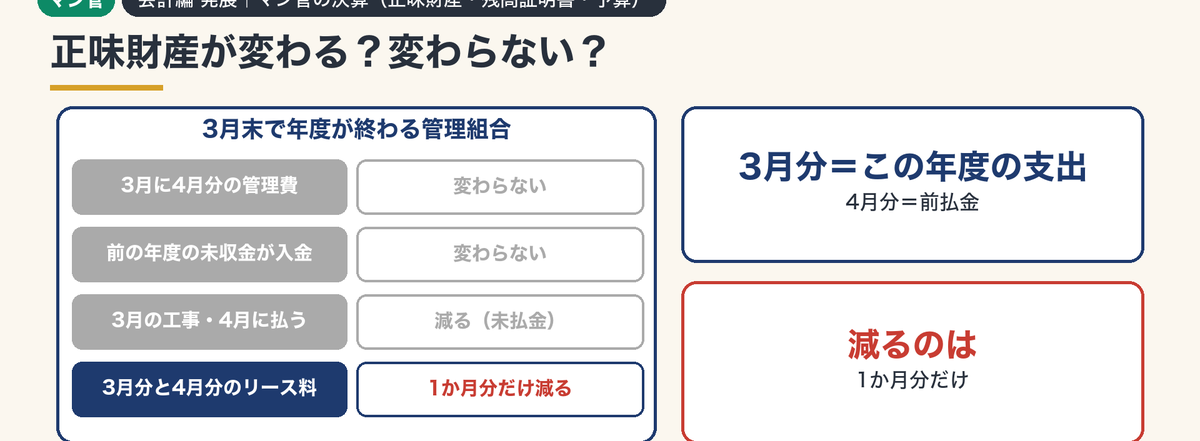
減るのは1か月分
| 取引(3月末で年度が終わる管理組合) | 正味財産 | なぜ |
|---|---|---|
| 3月に4月分の管理費が入金 | 変わらない | 4月分は次の年度の収入=前受金 |
| 前の年度の未収金が入金 | 変わらない | 現金が増え、未収金が同じだけ減る |
| 3月に工事が終わり、4月に払う | 減る | 3月の支出(未払金) |
| 3月に3月分と4月分のリース料を払う | 3月分だけ減る | 4月分は前払金 |
※マン管 令和3 問34・令和6 問34・令和7 問35 の公式の正答から。
試験に出る形:令和7年度
令和7年度(問35)は、正味財産の増え方・減り方として適切なものを選ぶ問題でした。
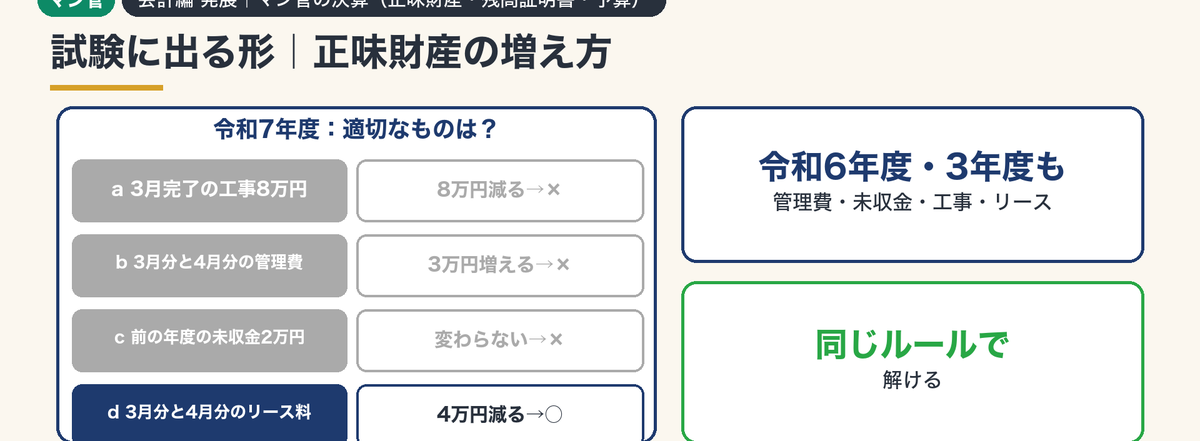
正解はd
| 選択肢 | 正しい考え方 | 正味財産 |
|---|---|---|
| a 3月に完了した工事8万円 | 3月に終わったので8万円全部がこの年度の支出 | 8万円減る |
| b 3月分と4月分の管理費 | 3月分の3万円だけが収入 | 3万円増える |
| c 前の年度の未収金の入金 | 未収金が減るだけ | 変わらない |
| d 3月分と4月分のリース料 | 3月分の4万円だけが支出(4月分は前払金) | 4万円減る=正解 |
※マン管 令和7 問35(公式の正答は d)。
収支報告書と貸借対照表のつながり|次期繰越収支差額=正味財産
当期収支差額と次期繰越収支差額
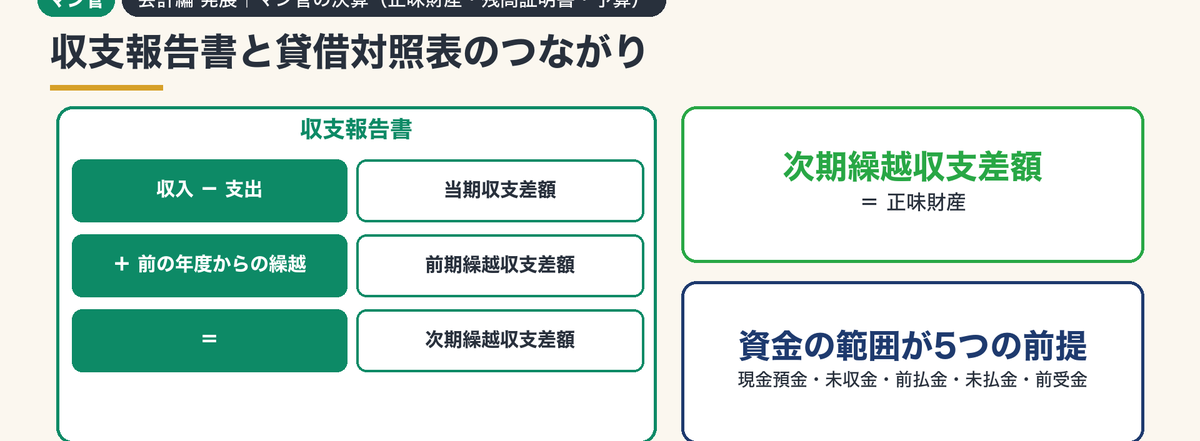
次期繰越収支差額=正味財産
令和2年度:比較貸借対照表
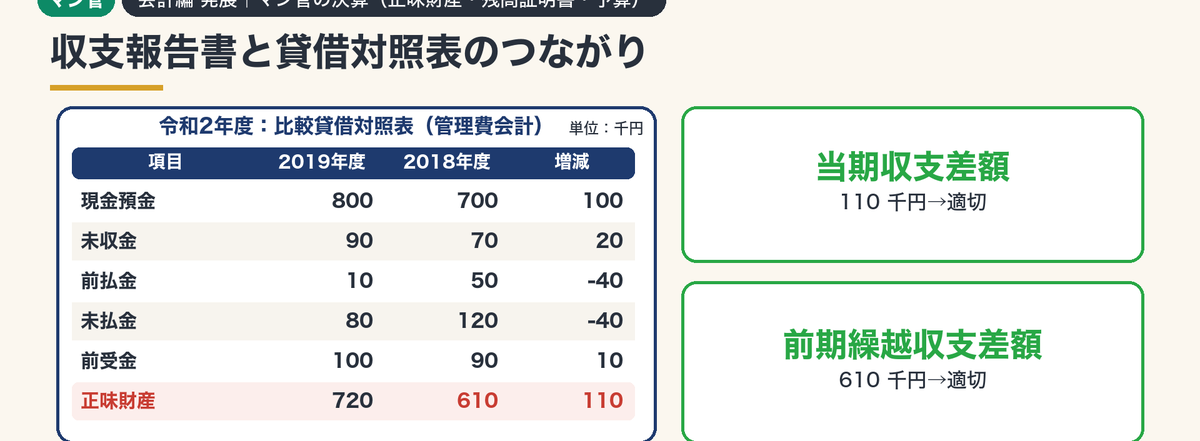
増えた分が当期収支差額
| 項目(千円) | 2019年度 | 2018年度 | 増減 |
|---|---|---|---|
| 現金預金 | 800 | 700 | 100 |
| 未収金 | 90 | 70 | 20 |
| 前払金 | 10 | 50 | −40 |
| 未払金 | 80 | 120 | −40 |
| 前受金 | 100 | 90 | 10 |
| 正味財産 | 720 | 610 | 110 |
※マン管 令和2 問35 の比較貸借対照表(管理費会計)。
だから、当期収支差額は増えた分の110千円、前期繰越収支差額は前の年度の正味財産の610千円で、どちらも適切な説明でした。
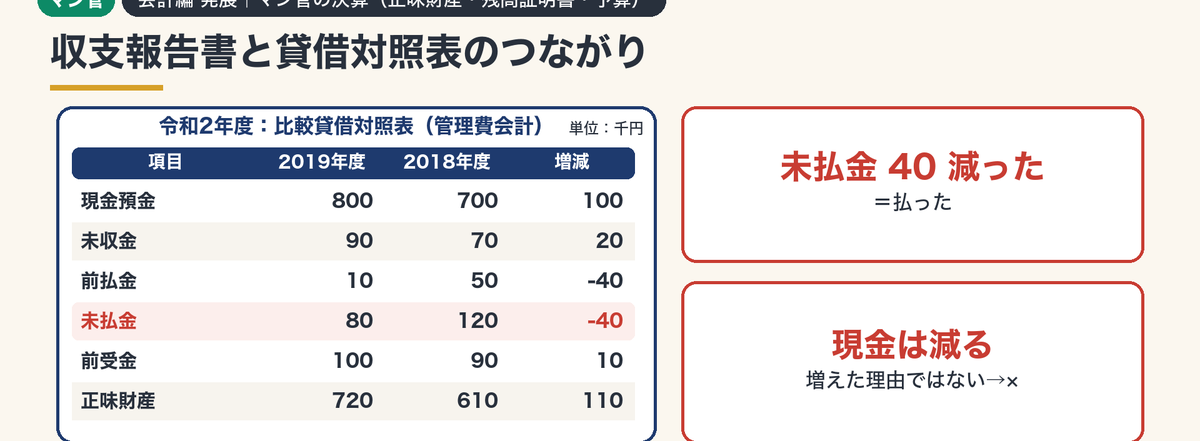
ひっかけ:未払金の減少
令和4年度:比較収支報告書の空いた金額
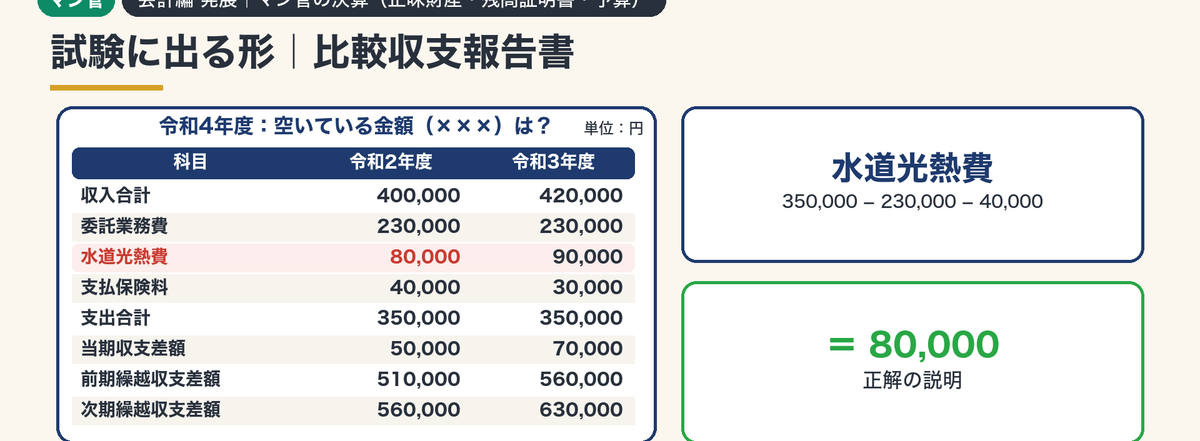
差額から順に出す
| 順番 | 計算 | 答え |
|---|---|---|
| 1 令和3年度の前期繰越収支差額 | 次期繰越63万円 − 当期収支差額7万円 | 56万円(=令和2年度の次期繰越収支差額) |
| 2 令和2年度の当期収支差額 | 次期繰越56万円 − 前期繰越51万円 | 5万円 |
| 3 令和2年度の支出合計 | 収入40万円 − 当期収支差額5万円 | 35万円 |
| 4 令和2年度の水道光熱費 | 支出35万円 − 委託業務費23万円 − 支払保険料4万円 | 8万円=正解の説明 |
※マン管 令和4 問34(公式の正答は b)。
残高証明書とのずれ|帳簿が少ないのは入金の書き忘れ
ずれる原因は書き忘れ
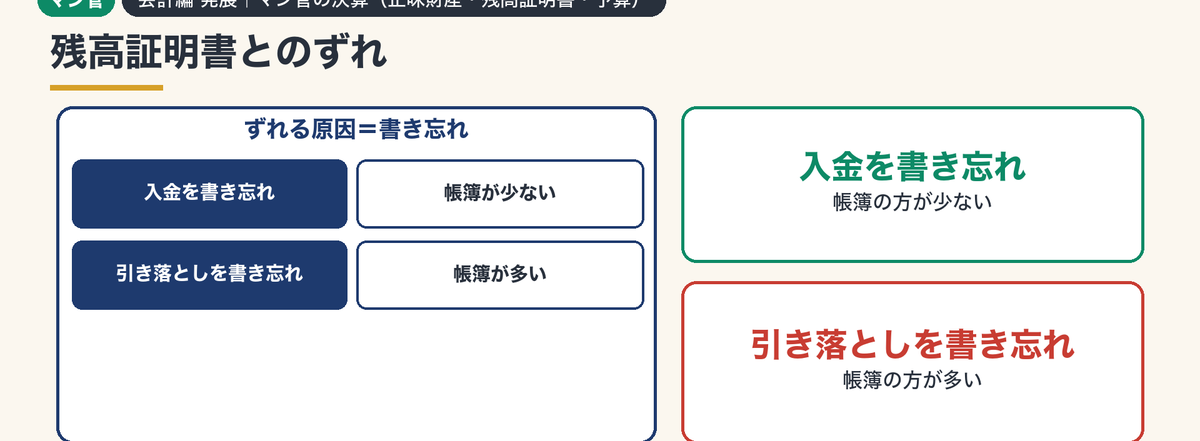
ずれる原因=書き忘れ
令和5年度:帳簿が2万円少ない原因
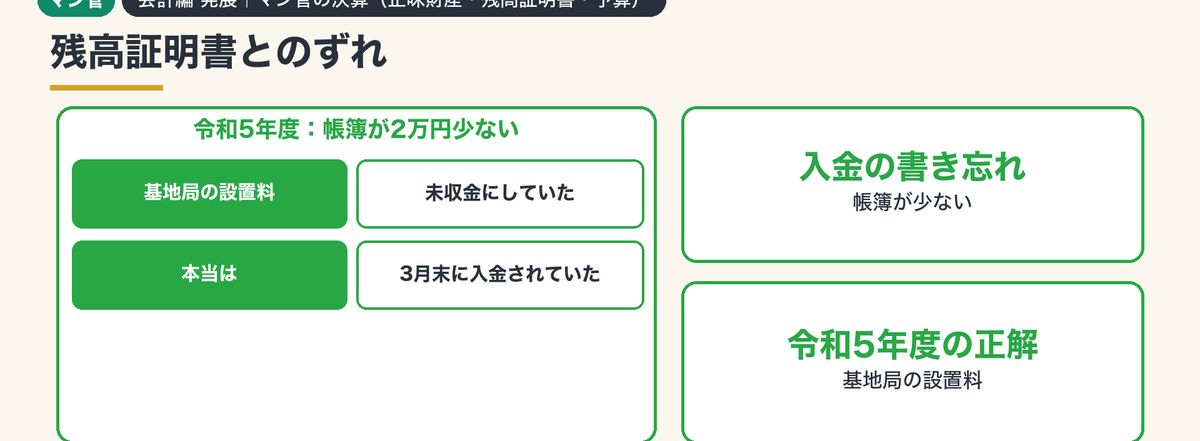
正解=入金の書き忘れ
| 帳簿と残高証明書 | 原因 | 令和5年度 問35 |
|---|---|---|
| 帳簿の方が少ない | 入金の書き忘れ | 基地局の設置料(未収金)が入金済み=正解 d |
| 帳簿の方が多い | 引き落としの書き忘れ | 保守料が引き落とし済みなのに未払金のまま=b(帳簿が少ない、は誤り) |
※マン管 令和5 問35 の公式の正答から。
収支予算案のひっかけ|予算の変更は臨時総会
令和4年度:適切でないものはいくつ?
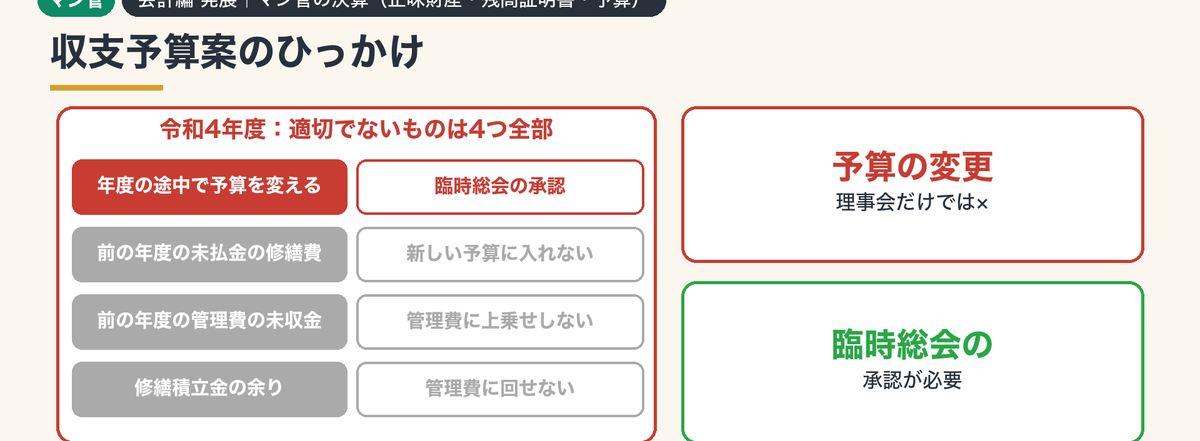
予算の変更は臨時総会
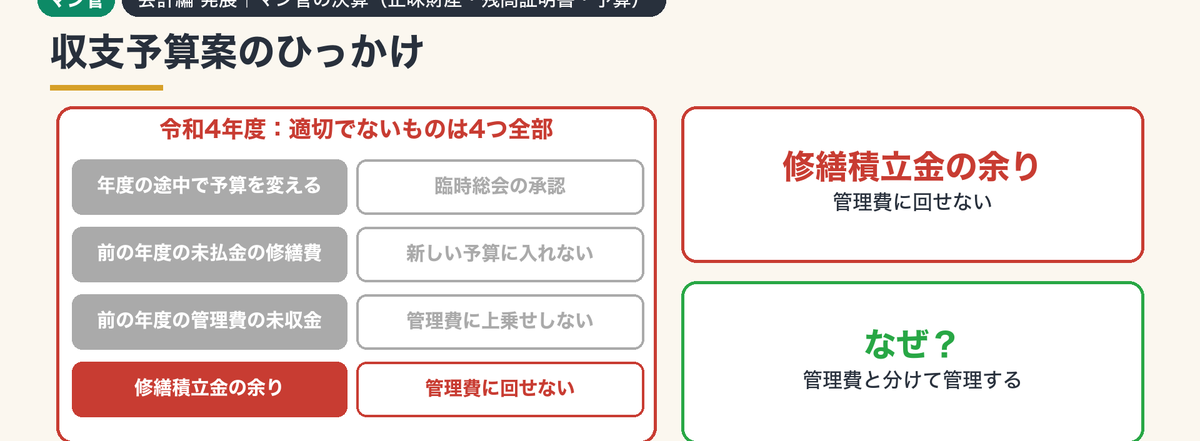
修繕積立金は管理費に回せない
| ひっかけの説明 | 正しくは | 根拠 |
|---|---|---|
| 年度の途中の予算の変更は理事会で決める | 臨時総会の承認が必要 | 標準管理規約58条2項・R4問35 ア |
| 前の年度に未払金にした修繕費を新しい年度の予算に入れる | 前の年度の支出なので入れない | R4問35 イ |
| 前の年度の未収金を新しい年度の管理費に上乗せする | もう前の年度の収入なので上乗せしない | R4問35 ウ |
| 修繕積立金の余りを管理費の予算に回す | 回せない(区分経理) | 標準管理規約28条・R4問35 エ |
※マン管 令和4 問35(公式の正答は「四つ」)。
予算は通常総会で承認する、承認前の待てない支出は理事会の承認で払える、管理費の余りは翌年度の管理費へ、という基本は、会計編 第3回の記事で解説しています。
こちらもCHECK
-
-
決算書・予算と税務をやさしく解説|貸借対照表の左右・収支予算・消費税と収益事業【管業攻略ノート】
続きを見る
試験に出る|ひっかけと過去問
よく出るひっかけ
| ひっかけ | 正しくは |
|---|---|
| 3月に受けた4月分の管理費で正味財産が増える | 前受金なので変わらない(R3問34 a が誤り) |
| 前の年度の未収金が入金されて正味財産が増える | 未収金が減るだけで変わらない(R3問34 d・R7問35 c が誤り) |
| 3月に終わって4月に払う工事は、正味財産に影響しない | 3月の支出なので減る(R3問34 b が誤り) |
| 未払金が減ったことが、現金預金が増えた理由 | 払ったので現金は減る(R2問35 b) |
| 引き落とされた保守料を未払金のままにしたので帳簿が少ない | 引き落としの書き忘れは帳簿が多くなる(R5問35 b) |
| 修繕積立金の余りを管理費の予算に回す | 回せない(R4問35 エ) |
過去問の出題
令和2〜7年度のマン管で、決算書・予算の問題は7問(毎年1〜2問)です。管業では、この形の問題は出ていません。
| 年度 | 問題 | 形 |
|---|---|---|
| 令和2 | 問35 | 比較貸借対照表(当期収支差額・前期繰越収支差額) |
| 令和3 | 問34 | 正味財産の増減 |
| 令和4 | 問34・問35 | 比較収支報告書の空いた金額/収支予算案 |
| 令和5 | 問35 | 残高証明書との差異 |
| 令和6 | 問34 | 正味財産の増減 |
| 令和7 | 問35 | 正味財産の増減 |
※問題文と公式の正答から確かめたもの(令和2〜7年度)。仕訳の問題(R2・R5・R7 問34)は会計編 第1回・第2回の記事で扱います。
まとめ|正味財産は収入と支出だけ、何月分かで決める
- 正味財産=資産−負債。変わるのはその年度の収入と支出だけ
- お金が動いた日ではなく何月分かで決める(4月分の前受金・前年度の未収金の入金は変わらない)
- 次期繰越収支差額=正味財産。前の年度の次期繰越=次の年度の前期繰越で、空いた金額を順に出す
- 帳簿が残高証明書より少ない=入金の書き忘れ、多い=引き落としの書き忘れ
- 予算の変更は臨時総会。前年度の未払金・未収金は新年度の予算に入れず、修繕積立金は管理費に回さない
あわせて読みたい関連論点
出典・参考にした公式資料
- マンション管理士試験の過去問と公式の正答(令和2〜7年度の問34・問35)
- マンション標準管理規約(単棟型)28条(修繕積立金)・58条(収支予算の作成及び変更)
こちらもCHECK
-
-
マンション管理士おすすめ通信講座3選|料金・合格率を徹底比較【2026年版】
続きを見る

