管理業者が預かった家賃などは、口座も帳簿も、自分のお金と分けて管理します。「企業会計原則は法令ではない」と「発生主義」をセットで覚えるのがおすすめ!
この記事は、賃管の勉強を始めたばかりの人に向けて、会計のきほんと、預かったお金の分け方を、あおい先生と、不動産会社に入ったばかりのけんたさんの会話で、写真を見ながらやさしく解説します。
同じ内容は、約4分の動画でも紹介しています(目次のすぐ下)。
動画で学ぶ|会計のきほんと、預かったお金の分け方(約4分)
あおい先生とけんたさんの会話で、企業会計原則、正規の簿記の原則と明瞭性の原則、現金主義と発生主義、財務諸表、預かった家賃の分別管理を確認できます。
▼ 読んで学びたい人は、このまま下へ
写真と表、過去問の出題まで、記事でくわしく解説しています。
企業会計原則|法令ではないが、すべての企業が従う基準
企業会計原則とは
開いた会計帳簿と電卓。会計のルールのもとになるのが企業会計原則(写真はイメージ)

企業会計原則は、企業会計の実務の中に慣習として発達したものの中から、一般に公正妥当と認められたところを要約した基準です(令和4 問22)。法令に定められたものではないものの、すべての企業がその会計を処理するにあたって従わなければならない基準とされています(令和7 問31)。中身は、一般原則・損益計算書原則・貸借対照表原則の3つです(令和4 問22)。
正規の簿記の原則と、明瞭性の原則
| 一般原則 | 中身 |
|---|---|
| 正規の簿記の原則 | すべての取引につき、正規の簿記の原則に従って、正確な会計帳簿を作成する |
| 明瞭性の原則 | 財務諸表によって、利害関係者に必要な会計事実を明瞭に表示し、企業の状況に関する判断を誤らせないようにする |
※企業会計原則 一般原則(二・四)。令和4 問22 では、正規の簿記の原則の説明を「明瞭性の原則」とした肢が不適切(公式の正答)。
収益・費用はいつ記録する?|発生主義と財務諸表
現金主義と発生主義
| 考え方 | 記録する時点 | 試験では |
|---|---|---|
| 現金主義 | お金が入ったり出たりした(入金・出金の)とき | 「入出金の時点で計上しなければならない」は不適切(令和7 問31) |
| 発生主義 | 取引が発生したとき | 取引を適正に会計処理するには、こちらが好ましい(令和4 問22) |
※令和4 問22・令和7 問31(公式の正答)をもとに整理。
財務諸表と、負債・費用のちがい
表の形の書類2枚。財務諸表は、一般的に貸借対照表と損益計算書の2つ(写真はイメージ)
| 用語 | 中身 | 試験では |
|---|---|---|
| 財務諸表 | 一般的に、貸借対照表と損益計算書を合わせたもの | 「損益計算書とキャッシュフロー計算書の2つ」は不適切(令和7 問31) |
| 貸借対照表 | ある時点の、資産・負債・純資産をあらわす | - |
| 損益計算書 | 一定の期間の、収益・費用をあらわす | - |
| 負債 | 未払金・前受金など、将来、一定の財産を減らすもの | 「費用とは、未払金、前受金等…」は不適切(令和7 問31) |
※令和7 問31(公式の正答)をもとに整理。
預かった家賃の分け方|口座も帳簿も分けて管理する
口座と帳簿の分別管理
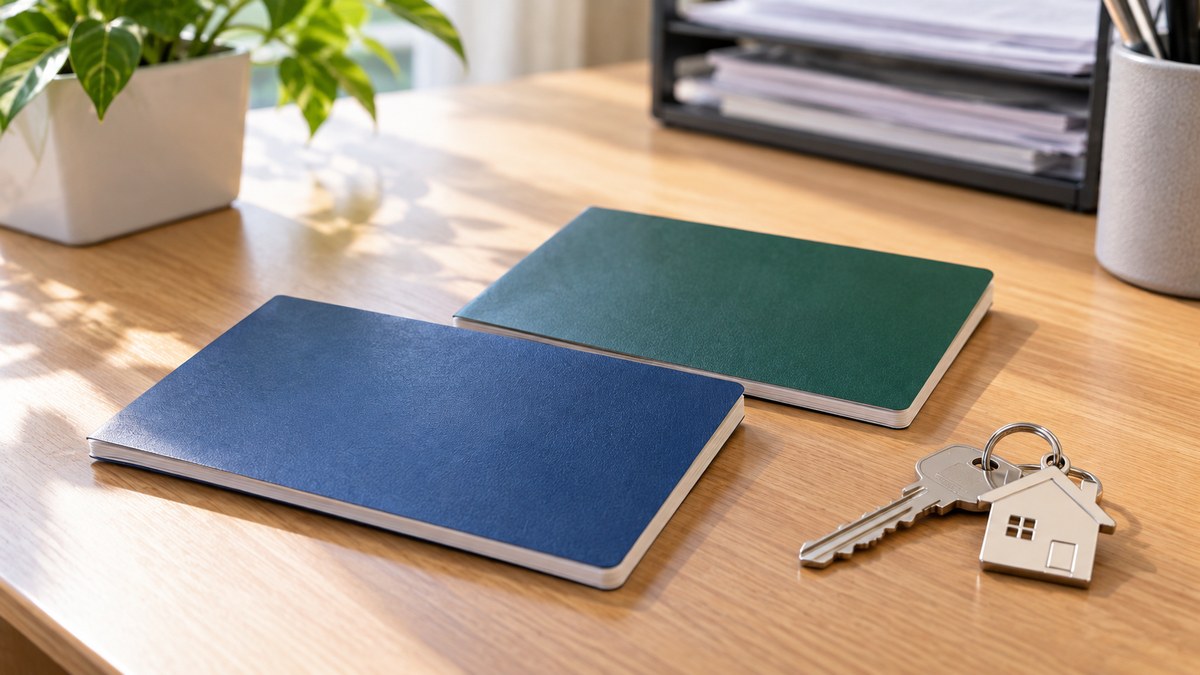
色ちがいの通帳2冊。預かった家賃などの口座は、管理業者自身の口座とは別にする(写真はイメージ)
賃貸住宅管理業者は、管理受託契約にもとづく管理業務で受け取る家賃・敷金・共益費などの金銭を、自分の固有財産や他の管理受託契約の金銭と分別して管理しなければなりません(賃貸住宅管理業法16条、同法施行規則36条)。国土交通省の解釈・運用の考え方は、家賃等を管理する口座と固有財産を管理する口座を別にしたうえで、管理受託契約ごとに金銭の出入を区別した帳簿を作るなどして、勘定上も分別管理する必要がある、としています。
補助科目・共有の建物・お金の移し替え
| 場面 | ルール | 根拠 |
|---|---|---|
| 帳簿での分け方 | 現金預金・管理手数料収入・修繕費などの勘定科目に、物件名や顧客名を入れた補助科目を付けて仕訳すれば、他の管理受託契約の家賃等と分別できる | 令和5 問18(正しい) |
| 共有の賃貸住宅 | 共有者全員とひとつの管理受託契約を結んでいるなら、共有者ごとに勘定を分けて管理する必要はない | 令和6 問19(適切) |
| 管理報酬 | 家賃等の口座から、管理報酬分を固有財産の口座へ移し替えてよい(速やかに移す) | 解釈・運用の考え方 第16条関係/令和6 問19 肢4は不適切 |
| 口座に残す固有財産 | 貸主に家賃等を確実に引き渡すため、適切な範囲で、固有財産の一定額を家賃等の口座に残しておいてよい | 解釈・運用の考え方 第16条関係/令和5 問18 肢3は誤り |
※賃貸住宅管理業法16条・施行規則36条、解釈・運用の考え方第16条関係、令和5 問18・令和6 問19(公式の正答)をもとに整理。
分別管理のほか、業務管理者や定期報告などの業務のルールは「業務管理者」の回で解説しています。
試験に出る|ひっかけと過去問
よく出るひっかけ
| ひっかけ | 正しくは |
|---|---|
| 企業会計原則は法令に定められている/従わなくてもよい | 法令ではないが、すべての企業が従わなければならない基準(令和7 問31) |
| すべての取引を正確な会計帳簿に記録するのは、明瞭性の原則 | それは正規の簿記の原則(令和4 問22) |
| 入出金の時点で、収益・費用を計上しなければならない | 適正な会計処理には発生主義が好ましい(令和7 問31・令和4 問22) |
| 財務諸表=損益計算書とキャッシュフロー計算書 | 一般的に貸借対照表と損益計算書(令和7 問31) |
| 未払金・前受金は費用 | 将来財産を減らすもので、負債(令和7 問31) |
| 家賃等の口座のお金は全額すぐ渡す。固有財産を残すのは不可 | 確実に引き渡すためなら、固有財産の一定額を残してよい(令和5 問18) |
| 管理報酬分を固有財産の口座へ移し替えてはならない | 移し替えてよい(令和6 問19) |
過去問の出題
令和3〜7年度の賃管の過去問で、会計が主題の問題は2問(令和7 問31・令和4 問22)、金銭の分別管理が主題の問題は2問(令和6 問19・令和5 問18)です。
| 区分 | 年度・問 | 出たポイント |
|---|---|---|
| 会計(主題) | 令和7 問31 | 負債と費用/現金主義ではない/企業会計原則は法令ではないが従う基準/財務諸表の範囲 |
| 会計(主題) | 令和4 問22 | 慣習から発達・3つの原則/正規の簿記の原則と明瞭性の原則/発生主義が好ましい |
| 分別管理(主題) | 令和6 問19 | 共有者全員と1つの契約なら共有者ごとに分けなくてよい/管理報酬の移し替え |
| 分別管理(主題) | 令和5 問18 | 補助科目を付けた仕訳/固有財産の一定額を残す |
※問題文と公式の正答から1問ずつ数えたもの。令和2年度以前に、会計が主題の問題は見当たりません(令和元年度は公式の正解番号表が手元にないため数えていません)。
まとめ|企業会計原則は法令ではない、収益と費用は発生主義
- 企業会計原則は、慣習として発達したものから一般に公正妥当と認められたところを要約した基準。法令ではないが、すべての企業が従う
- 一般原則・損益計算書原則・貸借対照表原則の3つ。正確な会計帳簿=正規の簿記の原則、財務諸表で明瞭に表示=明瞭性の原則
- 収益と費用は、取引が発生したときに記録する発生主義が好ましい
- 財務諸表は一般的に貸借対照表と損益計算書。未払金・前受金は負債で、費用ではない
- 預かった家賃は、口座も帳簿も分けて管理する。補助科目で他の契約と分けられる。管理報酬分の移し替えや、固有財産の一定額を残すことはできる
あわせて読みたい関連論点
出典・参考にした公式資料
- 賃貸住宅の管理業務等の適正化に関する法律(e-Gov法令検索):16条
- 同法施行規則(e-Gov法令検索):36条
- 国土交通省「賃貸住宅の管理業務等の適正化に関する法律の解釈・運用の考え方」:第16条関係
- 企業会計原則(一般原則)
- 賃貸不動産経営管理士試験 令和3〜7年度の過去問と公式の正答(上の表の問題)
※写真はイメージです(生成AIで作成)。
こちらもCHECK
-
-
賃貸不動産経営管理士|おすすめ通信講座3選を徹底比較【2026年最新版】
続きを見る

