保険では、地震保険は火災保険とセットで入り、単独では入れません。「固定資産税も都市計画税も1月1日」と「地震保険は火災保険とセット」を覚えるのがおすすめ!
この記事は、賃管の勉強を始めたばかりの人に向けて、賃貸住宅にかかわる税金と保険を、あおい先生と、不動産会社に入ったばかりのけんたさんの会話で、写真を見ながらやさしく解説します。
同じ内容は、約4分の動画でも紹介しています(目次のすぐ下)。
動画で学ぶ|税金と保険(約4分)
あおい先生とけんたさんの会話で、不動産所得と青色申告、固定資産税・印紙税・消費税、相続税、地震保険と火災保険の特約を確認できます。
▼ 読んで学びたい人は、このまま下へ
写真と表、過去問の出題まで、記事でくわしく解説しています。
家賃の収入にかかる税金|不動産所得と青色申告
家賃の収入は「不動産所得」
申告書のような書類と電卓。不動産所得があれば、会社員でも確定申告をする(写真はイメージ)

会社員などの給与所得者は年末調整で税額が確定するので、通常は確定申告をしなくてよいのですが、不動産所得がある場合は、確定申告で計算・納付します(令和3 問45)。収入金額は、その年に収入すべき金額です(所得税法36条1項)。実際に受け取った金額だけを収入にして、未収賃料を含めないという肢は誤りです(令和3 問45)。
事業的規模と青色申告
| 項目 | 中身 | 根拠 |
|---|---|---|
| 事業的規模 | 貸付けの規模がおおむね5棟または10室以上など、社会通念上事業と呼べる程度の不動産貸付け | 令和7 問42(正しい) |
| 青色申告の控除65万円 | 事業的規模であること、正規の簿記の原則で記帳していること、電子申告などの要件を満たすとき(それ以外は55万円・10万円など) | 租税特別措置法25条の2・令和4 問49 ウ(正しい) |
| 減価償却の方法(個人) | 償却の方法を選ばなかったときは定額法(「定率法が原則」は誤り) | 所得税法施行令125条・令和3 問45 |
| 収入金額 | その年に収入すべき金額。未収の家賃も入れる | 所得税法36条・令和3 問45 |
※条文と、令和3 問45・令和4 問49・令和7 問42(公式の正答)をもとに整理。
建物・契約・相続の税金|固定資産税・印紙税・消費税・相続税
固定資産税・都市計画税・印紙税・消費税
2階建ての賃貸アパート。建物や土地には、毎年1月1日の所有者に固定資産税がかかる(写真はイメージ)
| 税金 | ポイント | 根拠 |
|---|---|---|
| 固定資産税 | 賦課期日は毎年1月1日。その日の所有者に市町村が課税。1月15日に完成した建物には、その年の固定資産税はかからない | 地方税法359条・令和4 問49 イ(正しい) |
| 都市計画税 | 賦課期日は毎年1月1日(「4月1日」は誤り) | 地方税法702条の6・令和7 問42 |
| 印紙税 | 建物の賃貸借契約書には、賃料・礼金などが書いてあっても印紙税はかからない | 令和7 問42 |
| 消費税 | 住宅の貸付けの家賃は非課税(一時的に使用させる場合などを除く)。事務所・店舗の家賃は課税 | 消費税法6条・別表第二 13号 |
※条文と、令和4 問49・令和7 問42(公式の正答)をもとに整理。
相続税|基礎控除と小規模宅地等の特例
| 項目 | ポイント | 根拠 |
|---|---|---|
| 基礎控除 | 3,000万円+600万円×法定相続人の数。妻と子3人なら3,000万円+600万円×4人=5,400万円 | 相続税法15条1項・令和5 問45(正しい) |
| 相続を放棄した人 | 基礎控除の人数には入れる(2人のうち1人が放棄しても4,200万円) | 相続税法15条2項・令和6 問44(正しい) |
| 小規模宅地等の特例(貸付事業用宅地等) | 200㎡までの部分の評価額を50%減額 | 租税特別措置法69条の4・令和5 問45(正しい) |
| 新しく貸付けを始めた宅地 | 相続開始前3年以内に新たに貸付けを始めた宅地は、原則として貸付事業用宅地等にあたらない | 租税特別措置法69条の4・令和6 問44(正しい) |
※条文と、令和5 問45・令和6 問44(公式の正答)をもとに整理。贈与税(相続時精算課税など)は年度で金額やしくみが変わるため、ここでは扱っていません。
保険で大切なこと|地震保険・もらい火・火災保険の特約
地震保険ともらい火
地震保険は、地震・噴火・これらによる津波を原因とする損害を補償する保険で、特定の損害保険契約(火災保険)に付帯して結びます(地震保険に関する法律2条2項)。保険金額は、火災保険の保険金額の30%以上50%以下で、建物は5,000万円、家財は1,000万円が上限です(同項4号・同法施行令2条)。火災保険が1億1,000万円でも、地震保険は5,500万円ではなく5,000万円までです(令和4 問48)。もらい火(類焼)は、失火責任法により、失火者に重大な過失がなければ損害賠償を求められません。そのため、被害者は自分で火災保険に入って備える必要があります(令和4 問48)。
火災保険の特約|水もれと家賃収入
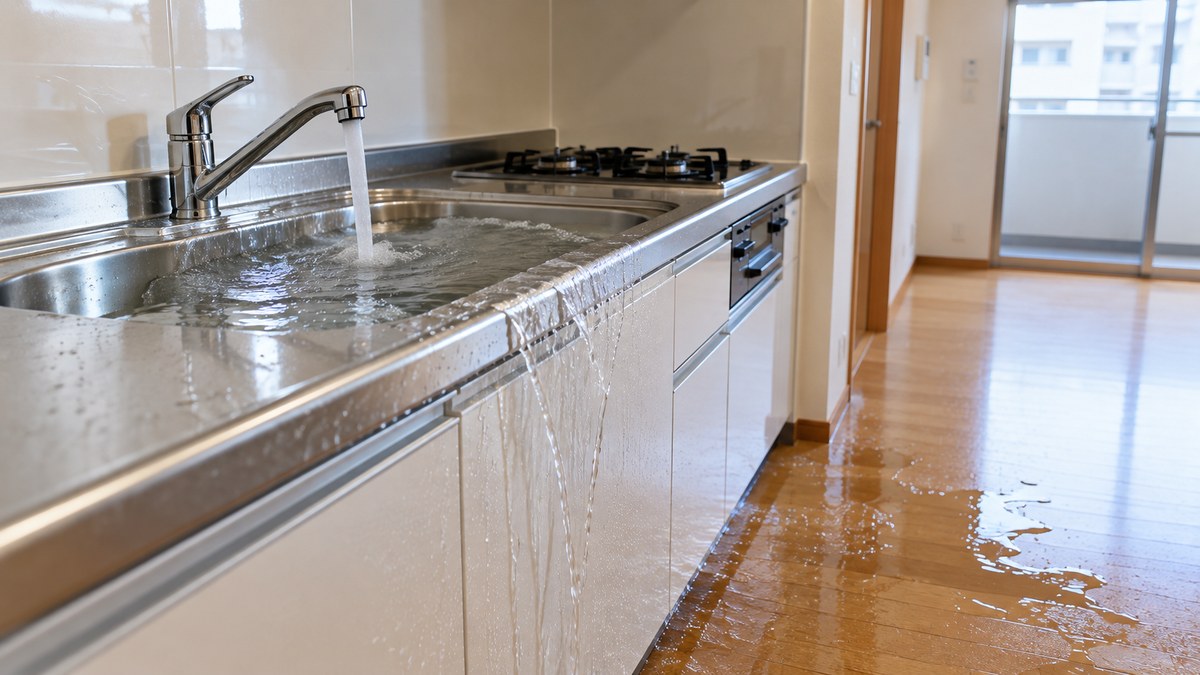
蛇口の閉め忘れで床がぬれたキッチン。だれへの賠償かで、使う特約がちがう(写真はイメージ)
| 場面 | 使う特約・保険 | 根拠 |
|---|---|---|
| 借りる人が蛇口の閉め忘れで床や壁を傷め、貸主に賠償責任 | 借りる人の火災保険の借家人賠償責任特約 | 令和7 問43(適切) |
| 借りる人が蛇口の閉め忘れで下の階の家財に損害 | 借りる人の火災保険の個人賠償責任特約 | 令和7 問43(適切) |
| 建物の配管が原因の水濡れで、貸主が賠償責任 | 貸主の火災保険の賃貸建物所有者賠償特約 | 令和7 問43(適切) |
| 火災などで家賃収入が得られなくなった | 貸主の火災保険の家賃収入特約(補償の対象になる) | 令和7 問43(「対象とならない」が最も不適切) |
※令和7 問43(公式の正答)をもとに整理。
| 保険の決まり | ポイント | 根拠 |
|---|---|---|
| 損害保険の分類 | 保険業法上、損害保険は第二分野(「第一分野」は誤り) | 令和3 問49 |
| 保険料率 | 木造建物でも全国一律ではない | 令和4 問48 |
| 費用保険金 | 直接の損害に払われるのは損害保険金。費用保険金は直接の損害に対するものではない | 令和6 問50 |
| 地震保険の保険料 | 損害保険料率算出機構が算出した基準料率が使われる | 令和6 問50(適切) |
※令和3 問49・令和4 問48・令和6 問50(公式の正答)をもとに整理。
試験に出る|ひっかけと過去問
よく出るひっかけ
| ひっかけ | 正しくは |
|---|---|
| 未収賃料は収入金額に含める必要はない | その年に収入すべき金額なので含める(令和3 問45) |
| 都市計画税は、毎年4月1日時点の所有者に課税 | 固定資産税と同じく1月1日(令和7 問42) |
| 建物の賃貸借契約書は、記載金額により印紙税がかかる | 建物の賃貸借契約書に印紙税はかからない(令和7 問42) |
| 相続を放棄した人は、基礎控除の人数に入れない | 放棄した人も入れる(令和6 問44) |
| 火災保険1億1,000万円なら、地震保険は5,500万円まで | 建物は5,000万円が上限(令和4 問48) |
| 家賃収入特約を付けていても、火災で入らなくなった家賃は補償されない | 補償の対象になる(令和7 問43) |
| 損害保険は、保険業法上の第一分野 | 第二分野(令和3 問49) |
過去問の出題
令和3〜7年度の賃管の過去問で、税金が主題の問題は6問、保険が主題の問題は4問です。毎年、税金と保険の両方から出ています。
| 区分 | 年度・問 | 出たポイント |
|---|---|---|
| 税金 | 令和7 問42 | 事業的規模(5棟10室)/都市計画税は1月1日/印紙税 |
| 保険 | 令和7 問43 | 借家人賠償責任特約・個人賠償責任特約・賃貸建物所有者賠償特約・家賃収入特約 |
| 税金 | 令和6 問44 | 相続税の基礎控除(放棄した人も数える)/小規模宅地等の特例(3年以内) |
| 保険 | 令和6 問50 | 保険料の決まり方・地震保険の基準料率・費用保険金 |
| 税金 | 令和5 問45 | 基礎控除(5,400万円)/小規模宅地等の特例(200㎡・50%)/代襲相続 |
| 税金 | 令和5 問49 | 消費税・必要経費・固定資産税(公式の正答は「全員正解」) |
| 保険 | 令和4 問48 | 地震保険の限度額/もらい火(失火責任法)/保険料率 |
| 税金 | 令和4 問49 | 固定資産税は1月1日/青色申告65万円 |
| 税金 | 令和3 問45 | 確定申告/減価償却は定額法/未収賃料も収入 |
| 保険 | 令和3 問49 | 地震保険は火災保険に付帯/損害保険は第二分野/借家人賠償責任保険 |
※問題文と公式の正答から1問ずつ数えたもの。令和5 問49 は公式の正答が「全員正解」のため、本文の根拠には使っていません。
まとめ|固定資産税も都市計画税も1月1日、地震保険は火災保険とセット
- 家賃の収入は不動産所得。会社員でも確定申告。未収の家賃も収入に入れる
- おおむね5棟・10室以上が事業的規模。要件を満たせば青色申告の控除は65万円
- 固定資産税・都市計画税は毎年1月1日の所有者に。建物の賃貸借契約書に印紙税はかからない。住宅の家賃は消費税非課税
- 相続税の基礎控除は3,000万円+600万円×法定相続人の数(放棄した人も数える)。貸付事業用宅地等は200㎡まで50%減
- 地震保険は火災保険とセットで、火災保険の50%まで・建物5,000万円まで。床や壁の賠償は借家人賠償責任特約
あわせて読みたい関連論点
出典・参考にした公式資料
- 所得税法(e-Gov法令検索):36条/所得税法施行令:125条
- 租税特別措置法(e-Gov法令検索):25条の2・69条の4
- 地方税法(e-Gov法令検索):359条・702条の6
- 相続税法(e-Gov法令検索):15条
- 消費税法(e-Gov法令検索):6条・別表第二
- 地震保険に関する法律(e-Gov法令検索):2条/同法施行令:2条
- 失火ノ責任ニ関スル法律(e-Gov法令検索)
- 賃貸不動産経営管理士試験 令和3〜7年度の過去問と公式の正答(上の表の問題)
※税金の内容は、令和8年度試験の基準日(令和8年4月1日)時点の規定です。※写真はイメージです(生成AIで作成)。
こちらもCHECK
-
-
賃貸不動産経営管理士|おすすめ通信講座3選を徹底比較【2026年最新版】
続きを見る

